Kinshasa (RDC ) : la transition du microcrédit vers la mésofinance au préjudice des emprunteurs.
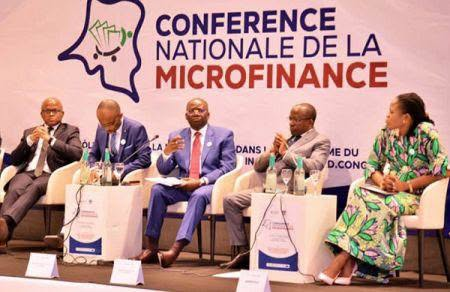
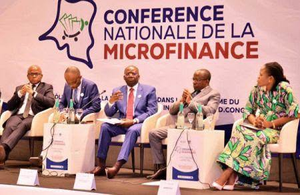
En République Démocratique du Congo (RDC), le secteur du microcrédit traverse une profonde mutation. Conçu à l’origine pour lutter contre la pauvreté et offrir des services financiers d’urgence aux ménages défavorisés et aux micro-entrepreneurs de l’économie informelle, le marché s’oriente de plus en plus vers la mésofinance. Cette transition, caractérisée par le financement prioritaire des petites et moyennes entreprises (PME) et de montants de crédits plus élevés, s’opère bien souvent au détriment des emprunteurs les plus vulnérables.
Des micro-entrepreneurs délaissés face à la montée des exigences
Historiquement, le microcrédit s’adressait aux acteurs du secteur informel (commerçants, artisans, petits agriculteurs) sans garanties matérielles lourdes. Cependant, l’accès des ménages à faible revenu et des micro-entrepreneurs au crédit s’avère de plus en plus restreint et rigide. Faute de garanties suffisantes, de régularité dans leurs mouvements de compte ou de revenus jugés rassurants par les institutions, ces catégories sociales se retrouvent progressivement exclues du système de financement.
Le repositionnement stratégique des institutions de microfinance
Pour assurer leur rentabilité et couvrir des frais administratifs élevés, de nombreuses Institutions de Microfinance (IMF) et banques spécialisées réorientent leurs portefeuilles vers la mésofinance et les TPE/PME. Cette évolution se traduit par une offre axée sur des crédits individuels de plus grande envergure, allant parfois de 1 000 USD à plus de 30 000 USD pour des besoins en fonds de roulement ou d’investissement. De plus, le cadre réglementaire strict fixé par la Banque Centrale du Congo (BCC) immanquablement renforce les exigences prudentielles, poussant les opérateurs à privilégier les projets structurés au détriment du financement social de proximité.
Impacts et défis pour l’inclusion financière en RDC
Cette dérive vers la mésofinance pose un véritable défi pour l’inclusion financière globale en RDC. Alors que des dispositifs comme le Fonds pour l’inclusion financière (FPM SA) soutiennent les banques pour accompagner la classe moyenne et les PME, le risque est d’accroître la fracture financière pour le plus grand nombre de Congolais ne remplissant pas les critères de solvabilité exigés.
Sans rééquilibrage de la mission sociale des institutions et mise en place de politiques de financement responsable, la frange la plus pauvre de la population risque de se retrouver privée d’alternatives face à la défaillance ou à la transformation du secteur traditionnel de la microfinance.
Avec AgenceEcofin
Partagez


Laisser un commentaire